Peng Bo, chercheur à l'Institut de recherche sur la coopération économique en matière de commerce international du ministère du commerce et directeur du département de recherche théorique du China Business Think Tank, a présenté un rapport intitulé "The Sound of Glacier Melting in the Distance-Analysis of China-US Trade War and Future Prospects" (Le bruit d'un glacier qui fond au loin - Analyse de la guerre commerciale entre la Chine et les États-Unis et perspectives d'avenir).
D'un point de vue professionnel et approfondi, il a d'abord passé en revue la guerre tarifaire mondiale lancée par Trump sous le nom de "tarifs réciproques".
En ce qui concerne la situation tarifaire actuelle entre la Chine et les États-Unis, le chercheur Peng a souligné que les droits de douane américains sur la Chine ont une structure complexe. Ils comprennent les taux de base (taux NPF), les tarifs réciproques (10%), les tarifs sur le fentanyl (20%), les tarifs 301 (articles listés), les tarifs 232 (articles listés) et les droits antidumping (le cas échéant).
Les droits de douane de la Chine sur les États-Unis consistent en des taux de base (taux NPF), des droits de douane supplémentaires sur les articles énumérés et des droits de douane réciproques 10%.
Ning Jingxin, professeur adjoint à l'Université de commerce international et d'économie, a calculé que dans les 90 jours, la moyenne arithmétique des droits de douane des États-Unis vers la Chine est de 53,07%. Le tarif moyen arithmétique de la Chine sur les États-Unis est de 32,94%. Ces chiffres reflètent clairement l'impact des mesures tarifaires sur le commerce bilatéral.
Sur la manière d'évaluer les négociations économiques entre la Chine et les États-Unis et les orientations futures, le chercheur Peng a proposé sept idées :
Ses recommandations aux entreprises :

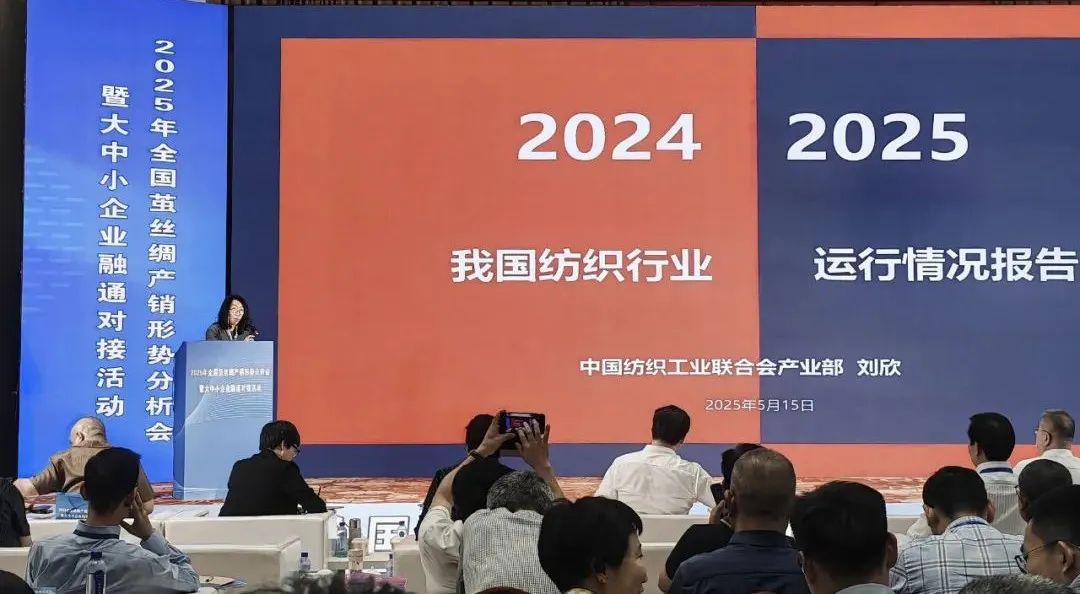
Liu Xin, directeur du département industriel de la Fédération chinoise de l'industrie textile, a présenté un rapport complet sur les performances et les perspectives de l'industrie textile.
En 2024, l'économie mondiale a connu une faible reprise et des divergences importantes. L'industrie manufacturière est relativement stable, mais les marchés de consommation restent moroses. Malgré des signes occasionnels de réchauffement, la situation globale reste faible. La pression inflationniste mondiale s'est quelque peu relâchée.
Dans ce contexte, les politiques macroéconomiques de la Chine ont continué d'exercer leur influence. L'économie nationale est restée globalement stable et positive. Le PIB a augmenté de 5,0% en glissement annuel. La vitalité économique s'est régulièrement rétablie. La consommation a continué à jouer un rôle important dans la conduite de l'économie.
L'industrie textile chinoise a fait preuve d'une bonne résistance. La situation économique globale s'est redressée de manière positive. L'offre et la demande ont connu une croissance régulière. Les niveaux de production, de vente et de profit se sont tous améliorés :
En 2025, l'incertitude économique mondiale s'est considérablement accrue. La dynamique de croissance est insuffisante.
L'environnement extérieur est devenu plus complexe, plus sévère et plus incertain. Les politiques de l'administration Trump ont déclenché de nouveaux changements dans le paysage politique et économique mondial. Les principales relations de pouvoir et l'ordre mondial sont confrontés à des ajustements. Les tarifs douaniers et les obstacles à l'investissement ont augmenté.
Bien que l'économie chinoise continue de se redresser, avec une reprise de la demande intérieure, la croissance des exportations s'est ralentie. Au premier trimestre 2025, les politiques macroéconomiques nationales sont devenues plus actives. Les politiques existantes et nouvelles continuent de porter leurs fruits. Les attentes et la confiance du marché s'améliorent progressivement.
L'expansion de la demande intérieure a une force motrice endogène. Si les politiques concernées se conjuguent, les attentes du marché en matière de demande continueront de s'améliorer. L'industrie textile disposera ainsi d'un vaste espace de marché intérieur et d'un soutien politique.
Le secrétaire général de l'Association chinoise de la soie, Liu Wenquan, a prononcé un discours sur le développement de l'industrie en 2024-2025, résumant de manière exhaustive les opérations de l'industrie et analysant les défis et les opportunités.
Les dernières statistiques du Bureau national des statistiques montrent que de janvier à mars 2025, la production de soie par les entreprises de taille supérieure à la taille désignée a augmenté de 0,88% en glissement annuel. La production de soie filée a diminué de 16,95%. La production de tissus de soie a augmenté de 1,04%. La production d'édredons de soie a diminué de 40,65%.
Les dernières statistiques montrent que de janvier à mars 2025, le revenu d'exploitation des entreprises de taille supérieure à la taille désignée a diminué de 2,71% en glissement annuel. Les bénéfices totaux ont diminué de 19,96%. Les stocks de produits finis ont augmenté de 9,99%. Les pertes totales ont augmenté de 18,96%. Le taux de pertes du secteur a augmenté de 4,52 points de pourcentage en glissement annuel.
Les dernières données de suivi du ministère du Commerce montrent que de janvier à mars 2025, les ventes de 50 entreprises de l'échantillon de soie ont totalisé 917 millions de yuans, soit une baisse de 0,13% d'une année sur l'autre. Les ventes pour les trois premiers mois étaient respectivement de 306 millions de yuans, 303 millions de yuans et 308 millions de yuans, soit des variations de -4,9%, +8,6% et -3% en glissement annuel.
Le commerce mondial de la soie est généralement bon, mais les performances varient. L'UE et les États-Unis poursuivent leur déclin. L'Inde a connu une croissance relativement rapide.
Le taux de croissance des recettes de l'industrie de la soie est supérieur de 1,79 point de pourcentage à celui de l'industrie textile. Cependant, la croissance des bénéfices est inférieure de 14,97 points de pourcentage à celle de l'industrie textile. Cela montre une polarisation croissante entre les entreprises de l'industrie de la soie. Le fonctionnement économique de l'industrie reste sous pression.
Grâce au soutien des politiques nationales visant à accroître la demande intérieure et à stimuler la consommation, le potentiel du marché intérieur sera davantage exploité. L'innovation technologique et l'amélioration de la consommation deviendront des moteurs importants de la croissance économique de l'industrie. Cela nécessitera des efforts coordonnés de la part de l'offre et de la demande. L'industrie devrait poursuivre sa tendance à la reprise.
En raison des ajustements de l'implantation industrielle et des politiques de contrôle des terres agricoles, les surfaces de mûriers continuent de diminuer dans certaines provinces et villes. La production de cocons a considérablement diminué. La pénurie d'œufs de vers à soie n'a pas été résolue de manière efficace.
Alors que l'échelle de l'élevage de vers à soie en pleine maturité dans les usines d'aliments artificiels continue de s'étendre, en particulier avec l'équipement intelligent d'élevage de vers à soie et les modèles de coélevage de jeunes vers à soie d'aliments artificiels qui sont progressivement promus dans les principales zones de production, et que les prix d'achat des cocons restent élevés, l'enthousiasme des éleveurs de vers à soie pour la production est très élevé.
On s'attend à ce que la production nationale de cocons en 2025 reste fondamentalement stable. Les fluctuations ne seront pas trop importantes. Toutefois, les principales régions productrices doivent encore se préparer à l'avance à des conditions météorologiques extrêmes de sécheresse et d'inondation, prévenir la pollution des champs de mûriers par des opérations de drone phytosanitaire et mettre en œuvre des mesures préventives contre les ravageurs et les maladies du ver à soie du mûrier à grande échelle.
En raison de l'inversion des prix des cocons et des matières premières de la soie et de l'insuffisance de la demande sur les marchés nationaux et étrangers, les entreprises de tissus et de vêtements en soie sont confrontées à une pression croissante sur les stocks.
Actuellement, les entreprises de l'industrie de la soie ont de faibles attentes pour le premier semestre de l'année. La production globale est relativement prudente. La plupart des entreprises se concentrent sur l'exécution des commandes existantes et contrôlent strictement les stocks au comptant.
Avec l'arrivée de la haute saison des ventes de vêtements en soie, les besoins de reconstitution des stocks des entreprises de vente en aval vont augmenter. Cela devrait favoriser le redressement progressif des taux d'exploitation des entreprises de dévidage et de tissage. Toutefois, il faudra encore un certain temps pour rétablir complètement la capacité de production à forte charge.
On s'attend à ce que le taux de croissance de la production des principaux produits de la soie continue à ralentir au cours du premier semestre 2025. Il pourrait revenir progressivement à une croissance stable au cours du second semestre de l'année.
En 2025, l'État met vigoureusement en œuvre des actions spéciales pour stimuler la consommation. Il mettra en place une dette nationale spéciale à très long terme pour soutenir les échanges de biens de consommation.
Le Jiangsu, le Sichuan et d'autres provinces et villes ont clairement inclus la literie dans le champ d'application de la subvention. La norme de subvention est de 15% du prix de vente final. Cette mesure devrait stimuler les ventes de literie en soie.
La mesure de service "remboursement immédiat à l'achat" pour les remboursements de la taxe de départ a été promue à l'échelle nationale à partir de plusieurs sites pilotes. Cette mesure stimulera la vitalité de la consommation des voyageurs étrangers entrant en Chine. Il existe des opportunités significatives pour les tendances nationales et les produits en soie faisant partie du patrimoine culturel immatériel.
Étant donné qu'un grand nombre de produits textiles et d'habillement passent de l'exportation aux ventes intérieures, la concurrence sur le marché intérieur s'intensifiera inévitablement.
On s'attend à ce qu'en 2025, le marché intérieur de la soie soit confronté à une guerre des prix plus intense de la part des produits de milieu et de bas de gamme d'autres fibres. Les ventes basées sur le volume et les bénéfices limités deviendront la norme pour les ventes en ligne et hors ligne des entreprises du secteur de la soie.
La dynamique de la croissance économique mondiale est insuffisante. La demande internationale des consommateurs est faible. Cela limitera la reprise de la demande de produits de moyenne et haute gamme à long terme.
Les États-Unis ont toujours été le deuxième marché pour les exportations nationales de produits en soie. La valeur annuelle des exportations vers les États-Unis reste de l'ordre de 1,4 à 300 millions de tonnes, ce qui représente plus de 2,3 milliards de tonnes de la valeur totale des exportations.
On s'attend à ce que les conditions d'exportation du commerce extérieur de la soie soient sévères en 2025. Les entreprises doivent suivre de près l'évolution des politiques tarifaires, adapter rapidement leurs stratégies d'exportation et mettre en œuvre les mesures nécessaires de prévention et de contrôle des risques.
Cette analyse complète révèle les défis complexes auxquels l'industrie chinoise de la soie sera confrontée en 2025. L'industrie évolue dans un environnement commercial mondial tendu, particulièrement affecté par les relations entre les États-Unis et la Chine sous le second mandat de Trump. Malgré les pressions extérieures, la consommation intérieure et les progrès technologiques présentent des signes positifs.
L'aspect le plus remarquable est la façon dont l'industrie s'adapte grâce à des stratégies de diversification - en réduisant la dépendance aux marchés américains tout en explorant de nouvelles opportunités sur les marchés nationaux et internationaux alternatifs. La polarisation croissante entre les entreprises prospères et les entreprises en difficulté suggère un secteur en transition, les entreprises qui adoptent l'innovation et la flexibilité étant susceptibles de prospérer malgré les conditions difficiles.
Les mesures de stimulation de la consommation prises par le gouvernement et les subventions accordées à certains produits en soie témoignent de la reconnaissance de l'importance culturelle et économique de ce secteur. Pour aller de l'avant, les entreprises devraient se concentrer sur les stratégies recommandées : mise à niveau technologique, diversification des marchés et intégration des approches commerciales nationales et étrangères, afin de naviguer sur le terrain incertain qui les attend.
Journal
UR Silk Atelier
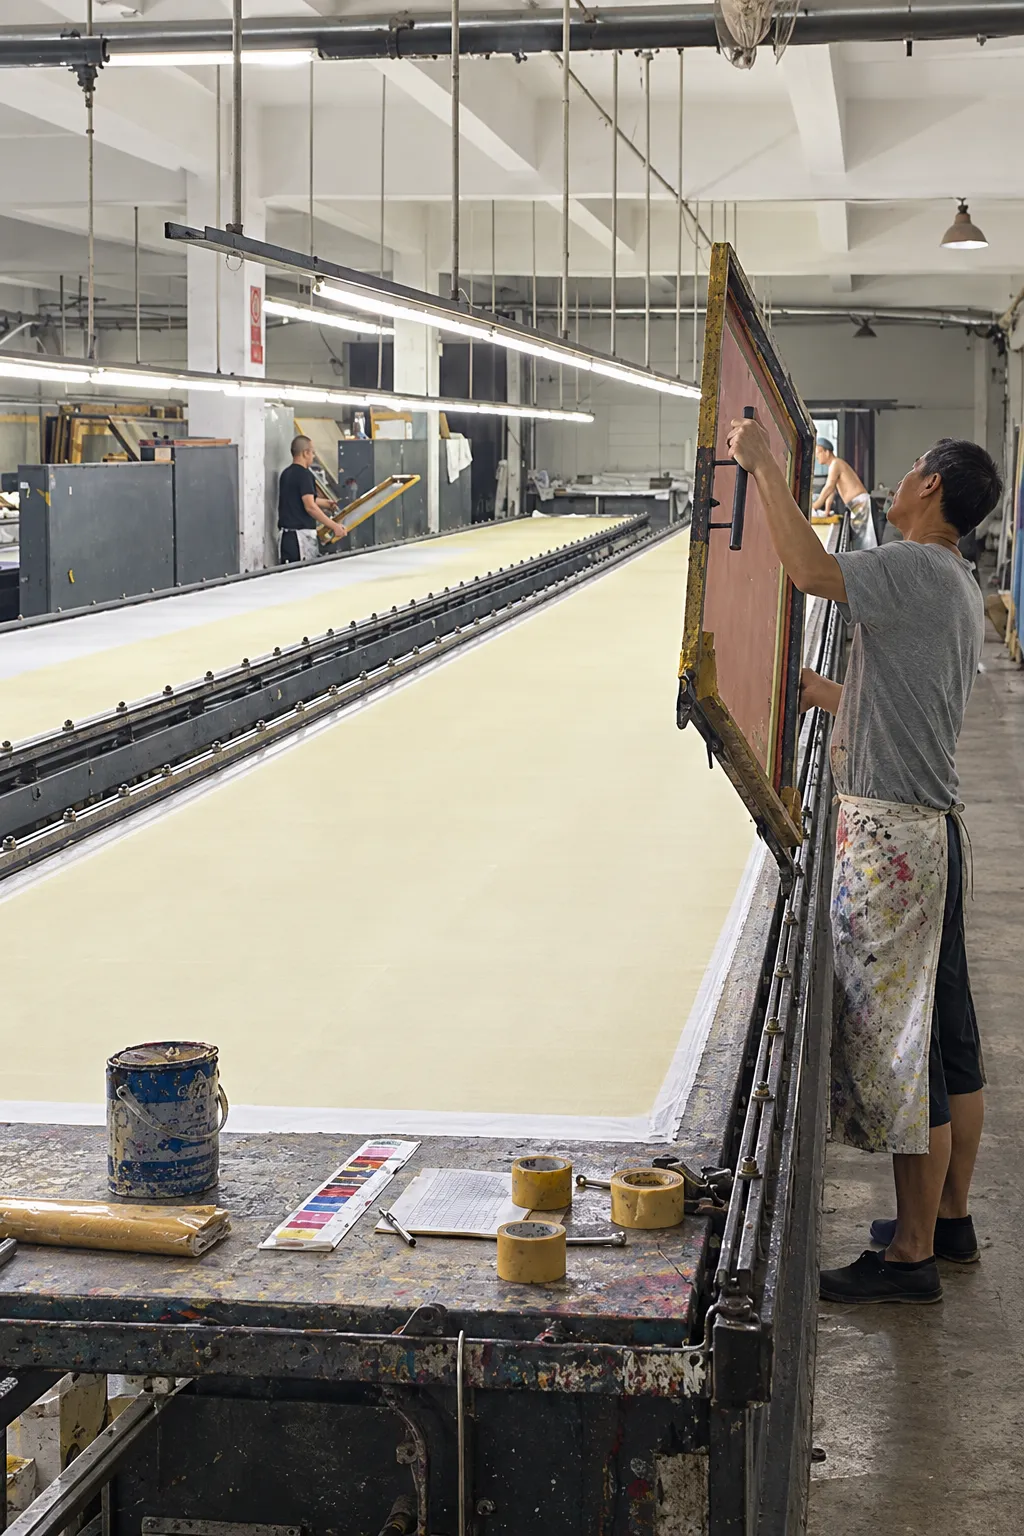
Fabriqué sur commande dans notre usine de Hangzhou depuis 2011.
Devis gratuit · Réponse sous 48 heures
Parlez-nous de votre écharpe personnalisée
Indiquez-nous votre motif, le tissu choisi et la quantité souhaitée. Nous vous répondrons en vous proposant un devis, des suggestions de tissus et un calendrier de livraison des échantillons.