Peng Bo, investigador del Instituto de Investigación de Cooperación Económica en Comercio Internacional del Ministerio de Comercio y Director del Departamento de Investigación Teórica de China Business Think Tank, presentó un informe titulado "The Sound of Glacier Melting in the Distance-Analysis of China-US Trade War and Future Prospects".
Desde una perspectiva profesional y en profundidad, repasó en primer lugar la guerra arancelaria global iniciada por Trump bajo el nombre de "aranceles recíprocos."
En cuanto a la actual situación arancelaria entre China y EE.UU., el investigador Peng señaló que los aranceles estadounidenses sobre China tienen una estructura compleja. Incluyen tipos básicos (tipos NMF), aranceles recíprocos (10%), aranceles de fentanilo (20%), aranceles 301 (artículos enumerados), aranceles 232 (artículos enumerados) y derechos antidumping (si procede).
Los aranceles que China aplica a EE.UU. consisten en tipos básicos (tipos NMF), aranceles adicionales sobre los artículos enumerados y aranceles recíprocos 10%.
El Dr. Ning Jingxin, profesor adjunto de la Universidad de Negocios Internacionales y Economía, calculó que, en 90 días, el arancel medio aritmético de EE.UU. a China es de 53,07%. El arancel medio aritmético de China a EE.UU. es de 32,94%. Estas cifras reflejan claramente el impacto de las medidas arancelarias en el comercio bilateral.
Sobre cómo evaluar las negociaciones económicas entre China y EE.UU. y las orientaciones futuras, el investigador Peng ofreció siete ideas:
Sus recomendaciones para las empresas:

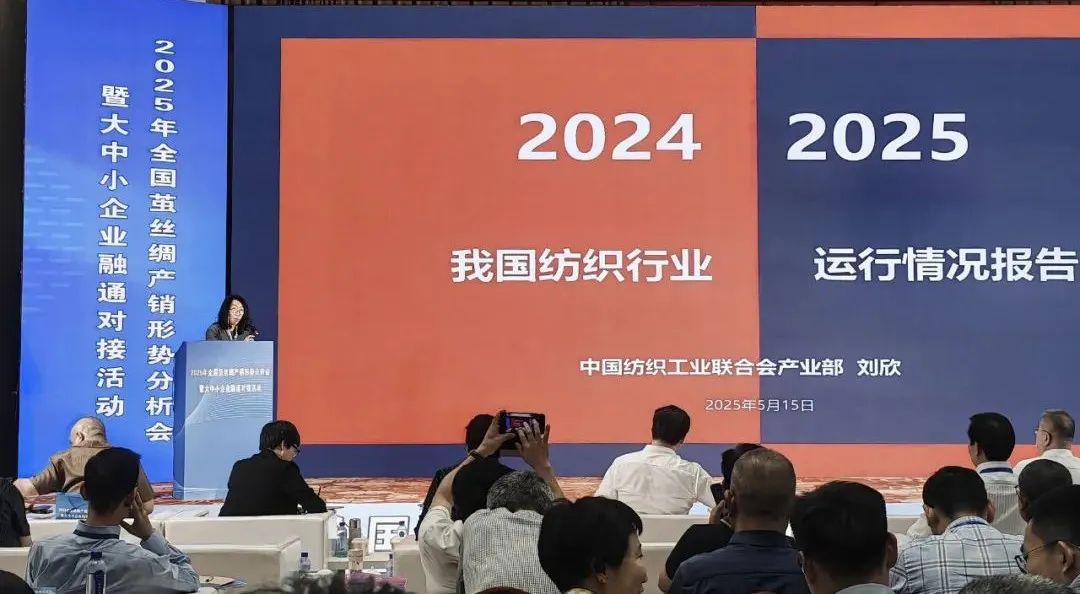
Liu Xin, Director del Departamento Industrial de la Federación de la Industria Textil China, presentó un completo informe sobre los resultados y perspectivas de la industria textil.
En 2024, la economía mundial mostró una débil recuperación con importantes divergencias. La industria manufacturera era relativamente estable, pero los mercados de consumo seguían flojos. A pesar de los signos ocasionales de calentamiento, la situación general seguía siendo débil. La presión inflacionista mundial se atenuó algo.
En este contexto, las políticas macroeconómicas chinas siguieron ejerciendo su fuerza. La economía nacional se mantuvo en general estable y positiva. El PIB creció un 5,0% interanual. La vitalidad económica se recuperó de forma constante. El consumo siguió desempeñando un papel importante como motor de la economía.
La industria textil china mostró una buena capacidad de recuperación. El funcionamiento económico general se recuperó positivamente. Tanto la oferta como la demanda registraron un crecimiento constante. Los niveles de producción, ventas y beneficios mejoraron:
En 2025, la incertidumbre económica mundial ha aumentado considerablemente. El impulso del crecimiento es insuficiente.
El entorno exterior se ha vuelto más complejo, severo e incierto. Las políticas de la administración Trump han desencadenado nuevos cambios en el panorama político y económico mundial. Las principales relaciones de poder y el orden mundial se enfrentan a ajustes. Han aumentado los aranceles y las barreras a la inversión.
Aunque la economía china sigue recuperándose, con un repunte de la demanda interna, el crecimiento de las exportaciones se ha ralentizado. En el primer trimestre de 2025, las políticas macroeconómicas nacionales se volvieron más activas. Las políticas existentes y las nuevas siguen dando resultados. Las expectativas y la confianza del mercado mejoran gradualmente.
La expansión de la demanda interna tiene una fuerza motriz endógena. A medida que las políticas pertinentes colaboren, las expectativas de la demanda del mercado seguirán mejorando. Esto proporcionará a la industria textil un amplio espacio de mercado nacional y apoyo político.
El Secretario General de la Asociación de la Seda de China, Liu Wenquan, pronunció un discurso sobre el desarrollo de la industria en 2024-2025, en el que resumió exhaustivamente las operaciones del sector y analizó los retos y las oportunidades.
Las últimas estadísticas de la Oficina Nacional de Estadística muestran que, de enero a marzo de 2025, la producción de seda de las empresas por encima del tamaño designado aumentó en 0,88% interanual. La producción de seda hilada disminuyó en 16,95%. La producción de tejidos de seda aumentó en 1,04%. La producción de edredones de seda disminuyó en 40,65%.
Las últimas estadísticas muestran que de enero a marzo de 2025, los ingresos de explotación de las empresas por encima del tamaño designado disminuyeron en 2,71% año tras año. Los beneficios totales disminuyeron en 19,96%. El inventario de productos terminados aumentó en 9,99%. Las pérdidas totales aumentaron en 18,96%. El índice de pérdidas del sector aumentó 4,52 puntos porcentuales interanuales.
Los últimos datos de seguimiento del Ministerio de Comercio muestran que, de enero a marzo de 2025, las ventas de 50 empresas de muestras de seda ascendieron a 917 millones de yuanes, lo que supone un descenso interanual de 0,13%. Las ventas de los tres primeros meses fueron de 306 millones de yuanes, 303 millones de yuanes y 308 millones de yuanes, respectivamente, lo que representa variaciones interanuales de -4,9%, +8,6% y -3%.
El comercio mundial de la seda es bueno en general, pero los resultados varían. La UE y EE.UU. siguen en declive. India ha logrado un crecimiento relativamente rápido.
La tasa de crecimiento de los ingresos de la industria de la seda es 1,79 puntos porcentuales superior a la de la industria textil. Sin embargo, el crecimiento de los beneficios es 14,97 puntos porcentuales inferior al de la industria textil. Esto demuestra la creciente polarización entre las empresas de la seda. El funcionamiento económico de la industria sigue bajo presión.
Con el apoyo de las políticas nacionales para ampliar la demanda interna e impulsar el consumo, el potencial del mercado nacional se liberará aún más. La innovación tecnológica y la mejora del consumo se convertirán en importantes motores del crecimiento económico de la industria. Con ello se lograrán esfuerzos coordinados tanto por el lado de la oferta como por el de la demanda. Se espera que la industria continúe su tendencia de recuperación.
Debido a los ajustes de la disposición industrial y a las políticas de control de las tierras de cultivo, las superficies de cultivo de morera siguen disminuyendo en algunas provincias y ciudades. La producción de capullos ha disminuido considerablemente. El escaso suministro de huevos de gusano de seda no se ha resuelto eficazmente.
A medida que se amplía la escala de la cría de gusanos de seda en fábricas de piensos artificiales de edad completa, especialmente con los equipos inteligentes de cría de gusanos de seda y los modelos de cría conjunta de gusanos de seda jóvenes con piensos artificiales que se están promoviendo gradualmente en las principales zonas productoras, además de que los precios de compra de los capullos se mantienen altos, el entusiasmo de los productores de gusanos de seda por la producción es elevado.
Se espera que la producción nacional de capullos en 2025 se mantenga básicamente estable. Las fluctuaciones no serán demasiado grandes. Sin embargo, las principales zonas productoras siguen necesitando prepararse con antelación para condiciones meteorológicas extremas de sequía e inundaciones, evitar la contaminación de los campos de morera por operaciones de drones fitosanitarios y aplicar medidas preventivas contra plagas y enfermedades de los gusanos de seda de morera a gran escala.
Debido a la inversión de los precios de las materias primas de capullo y seda y a la insuficiente demanda del mercado nacional y extranjero, las empresas de tejidos y confección de seda se enfrentan a una creciente presión de inventarios.
Actualmente, las empresas industriales de la seda tienen pocas expectativas para el primer semestre del año. La producción global es relativamente prudente. La mayoría de las empresas se centran en cumplir los pedidos existentes y controlan estrictamente las existencias al contado.
Con la llegada de la temporada alta de ventas de prendas de vestir de seda, aumentarán las necesidades de reposición de existencias de las empresas de ventas en sentido descendente. Se espera que esto impulse la recuperación gradual de los ritmos de funcionamiento de las empresas de devanado y tejido. Sin embargo, aún se tardará algún tiempo en restablecer plenamente la capacidad de producción de alta carga.
Se prevé que la tasa de crecimiento de la producción de los principales productos de seda siga ralentizándose en el primer semestre de 2025. En el segundo semestre podría volver gradualmente a un crecimiento estable.
En 2025, el Estado está aplicando enérgicamente medidas especiales para impulsar el consumo. Organizará una deuda nacional especial a muy largo plazo para apoyar el comercio de bienes de consumo.
Jiangsu, Sichuan y otras provincias y ciudades han incluido claramente la ropa de cama en el ámbito de la subvención. La subvención estándar es de 15% del precio de venta final. Se espera que esto impulse algunas ventas de ropa de cama de seda.
La medida de servicio de "reembolso inmediato en el momento de la compra" para la devolución del impuesto de salida se ha promovido en todo el país desde múltiples lugares piloto. Esto estimulará la vitalidad del consumo de los viajeros extranjeros que entran en China. Existen importantes oportunidades para los productos de seda de tendencia nacional y patrimonio cultural inmaterial.
A medida que un gran número de productos textiles y de confección pasen de la exportación a las ventas nacionales, la competencia en el mercado interno se intensificará inevitablemente.
Se espera que en 2025 el mercado nacional de la seda se enfrente a una guerra de precios más intensa por parte de los productos de gama media-baja de otras fibras. Las ventas por volumen con escasos beneficios se convertirán en la norma para las ventas en línea y fuera de línea de las empresas de la seda.
El impulso del crecimiento económico mundial es insuficiente. La demanda de consumo internacional es débil. Esto limitará a largo plazo la recuperación de la demanda de productos de gama media-alta.
Estados Unidos siempre ha sido el segundo mercado para las exportaciones nacionales de productos de seda. El valor anual de las exportaciones a EE.UU. sigue rondando los $300 millones, lo que supone más de 20% del valor total de las exportaciones.
Se espera que las condiciones de exportación del comercio exterior de seda sean severas en 2025. Las empresas deben seguir de cerca los cambios en las políticas arancelarias, ajustar rápidamente las estrategias de exportación y aplicar las medidas necesarias de prevención y control de riesgos.
Este exhaustivo análisis revela los complejos retos a los que se enfrentará la industria china de la seda en 2025. La industria opera en un entorno comercial mundial tenso, particularmente afectado por las relaciones entre Estados Unidos y China bajo el segundo mandato de Trump. A pesar de las presiones externas, hay signos positivos en el consumo interno y el avance tecnológico.
El aspecto más destacable es cómo el sector se está adaptando mediante estrategias de diversificación: reduciendo la dependencia de los mercados estadounidenses y explorando nuevas oportunidades en los mercados nacionales e internacionales alternativos. La creciente polarización entre las empresas con éxito y las que atraviesan dificultades sugiere un sector en transición, en el que las empresas que apuestan por la innovación y la flexibilidad probablemente prosperarán a pesar de las difíciles condiciones.
Las medidas gubernamentales de estímulo al consumo y las subvenciones a productos específicos de la seda demuestran el reconocimiento de la importancia cultural y económica de la industria. De cara al futuro, las empresas deben centrarse en las estrategias recomendadas: modernización tecnológica, diversificación de mercados e integración de enfoques comerciales nacionales y extranjeros para sortear el incierto terreno que se avecina.
Diario
UR Silk Atelier
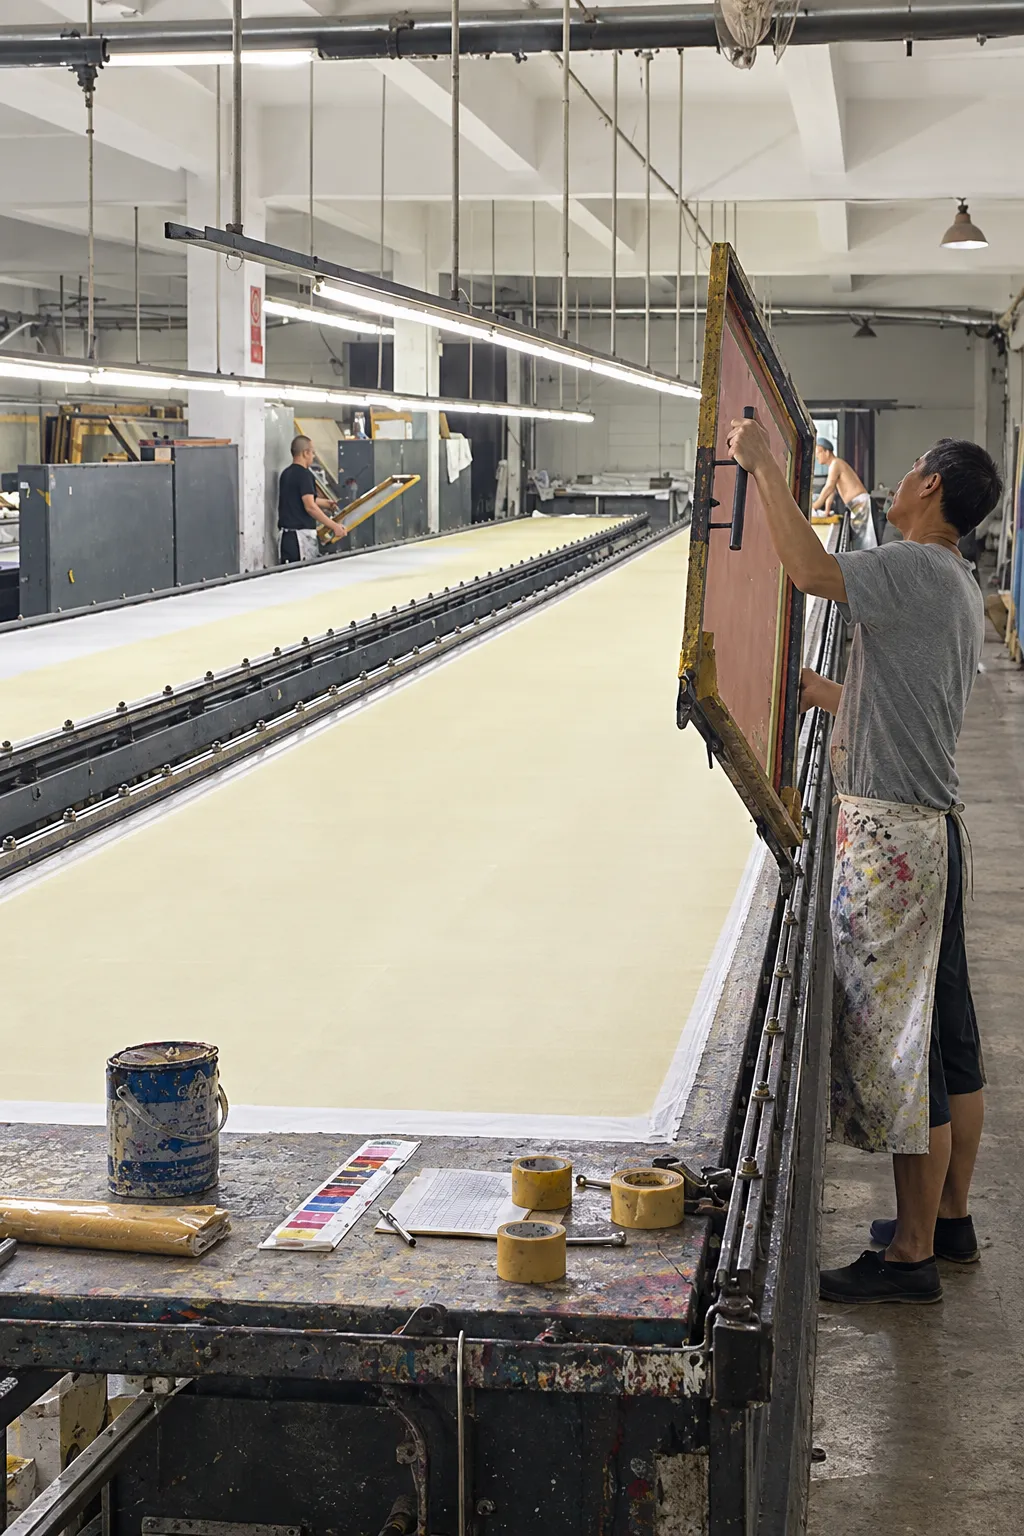
Fabricado por encargo en nuestra fábrica de Hangzhou desde 2011.
Presupuesto gratuito · Respuesta en un plazo de 48 horas
Cuéntanos sobre tu bufanda personalizada
Indícanos el diseño, la tela y la cantidad. Te responderemos con un presupuesto, sugerencias de telas y plazos de entrega de las muestras.